
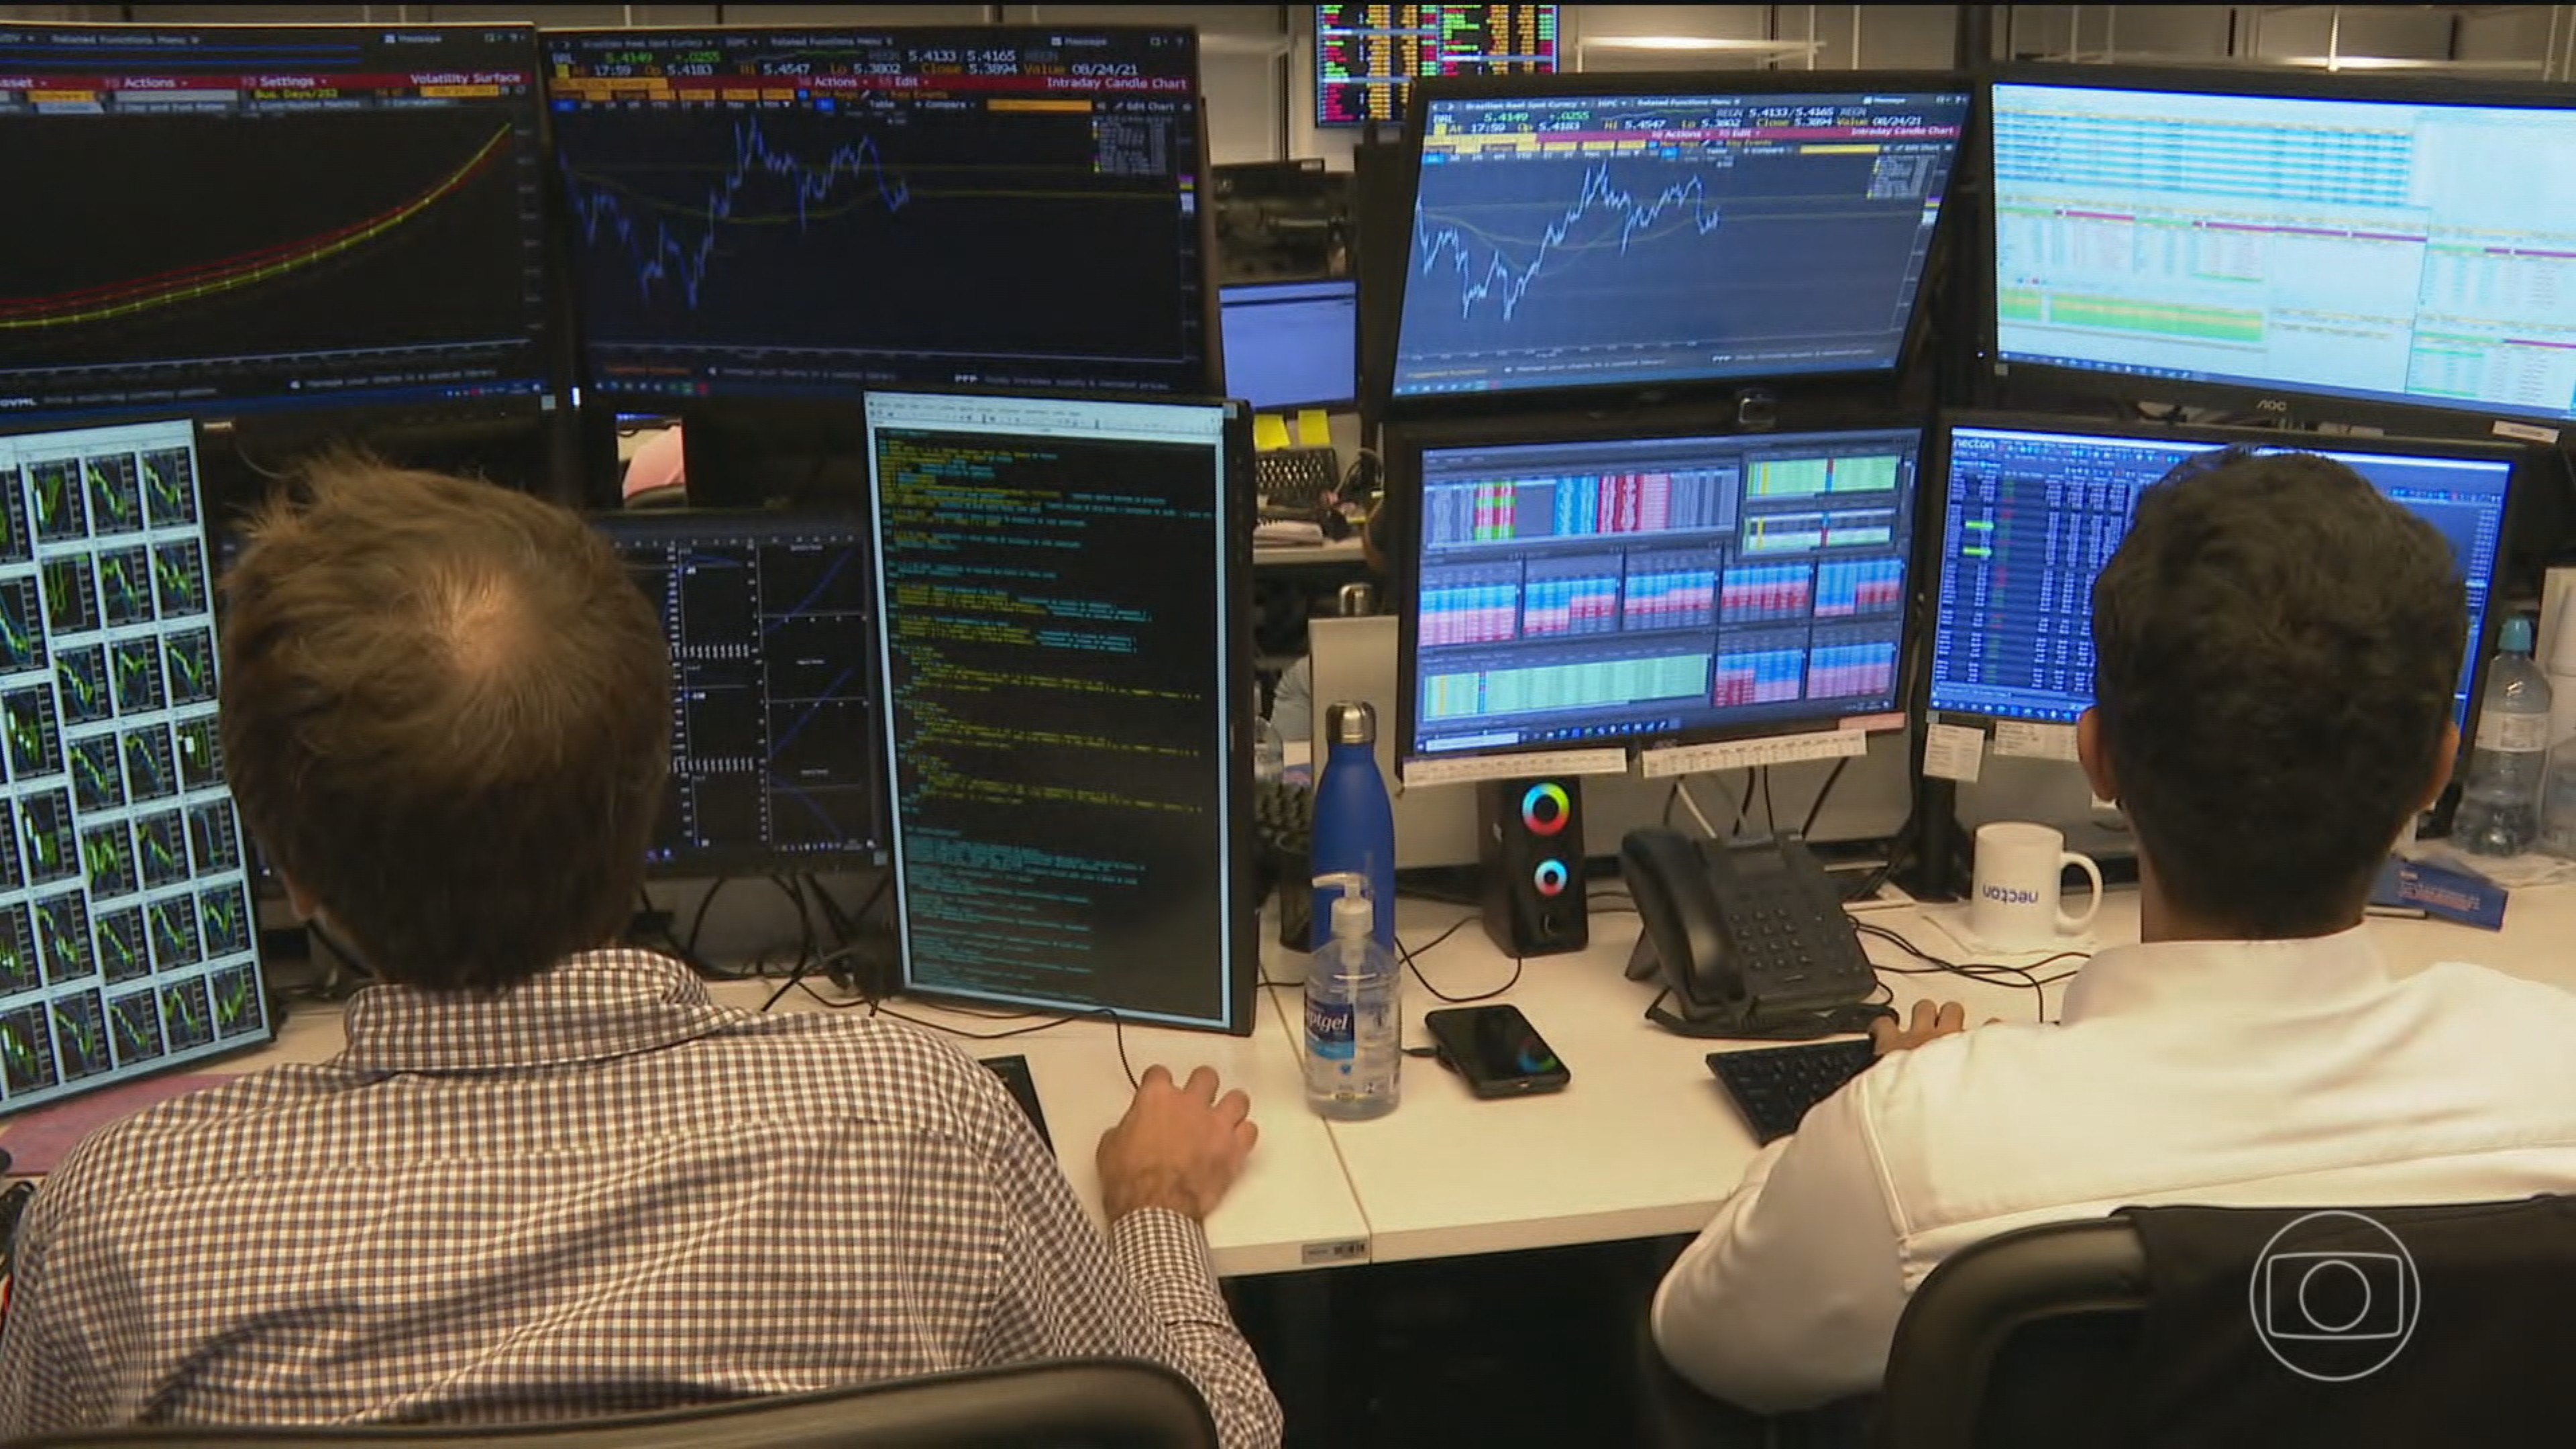
Mercado financeiro prevê juros de dois dígitos até 2030, ao longo dos dois mandatos de Lula
Jornal Nacional/ Reprodução
No início do terceiro mandato do presidente Luiz Inácio Lula da Silva, em 2023, o mercado financeiro projetava que a taxa básica de juros cairia para um dígito, abaixo de 10% ao ano, já em 2024.
Quase quatro anos depois, essa expectativa ficou mais distante. A previsão atual dos economistas dos bancos é de que a Selic não atingirá esse patamar nem em 2030.
➡️Se a previsão se confirmar, Lula passará o terceiro e o quarto mandatos inteiros com juros em dois dígitos (acima de 10% ao ano).
A expectativa dos economistas do mercado financeiro foi captada por meio de pesquisa realizada pelo Banco Central (BC) com mais de 100 instituições financeiras na semana passada.
Atualmente, a taxa está em 13,75% ao ano, o mesmo patamar do início de 2023. Em termos reais – ou seja, após o abatimento da inflação prevista para os próximos 12 meses –, o juro brasileiro está em 9,49% ao ano. É o maior patamar do mundo.
Até maio deste ano, o mercado acreditava que a taxa terminaria 2030 em 9,75% ao ano, em um dígito.
A partir daquele mês, os analistas passaram a projetar uma taxa de 10% ao ano.
Na última semana, vários indicadores para a economia pioraram após a reeleição de Lula para um novo mandato.
Deterioração de expectativas
A deterioração das expectativas do mercado nos últimos anos acontece após déficits sucessivos nas contas públicas.
A principal crítica é que as contas públicas continuaram no vermelho no terceiro mandato de Lula, mesmo com aumento de impostos e carga tributária recorde.
Durante o atual governo, a equipe econômica flexibilizou as metas das contas do governo, ampliando o espaço para despesas, fez uso do intervalo de tolerância previsto nas regras para as contas públicas e recorreu a receitas extraordinárias para cumprir os compromissos. Com autorização do Congresso, também realizou despesas por fora do limite estabelecido pela regra fiscal.
▶️O desempenho da atual gestão fiscal resultou em pressões inflacionárias, aumento dos juros e do endividamento público, em um processo de retroalimentação conhecido por economistas como “ciclo vicioso”. Com a dívida em 82,9% do PIB pelo critério do BC e em 95,2% do PIB pelos cálculos do FMI, o Brasil registra um endividamento bem superior à média dos países emergentes.
Dívida pública brasileira está no nível mais alto em cinco anos.
O que dizem os economistas
De acordo com Jeferson Bittencourt, head de macroeconomia do ASA e ex-secretário do Tesouro Nacional, a piora na expectativa do mercado do terceiro para o quarto mandato é a “ausência do benefício da dúvida”, ou seja, há uma descrença maior de que Lula vá promover um ajuste fiscal suficiente para estabilizar a dívida.
“No terceiro [mandato] se sabia que o novo governo trabalharia para revogar o teto de gastos, mas havia a dúvida sobre qual regra seria colocada no lugar. Para o quarto mandato, o novo arcabouço fiscal já é conhecido. Sabe-se que, quando cumprida à risca, ele oferece uma velocidade muito lenta de ajuste; que tanto o limite de despesas como a meta de superávit primário têm uma série de exceções; e que ante qualquer necessidade mais significativa novas exceções são adotadas, mesmo a regra tendo uma banda para acomodar choques”, disse Bittencourt.
Solange Srour, diretora de macroeconomia para Brasil da gestora UBS GWM, disse que, diante do aumento dos juros nos Estados Unidos (que estabelece um piso maior para a taxa brasileira), considera díficil que a Selic volte a ficar abaixo de 10% ao ano nas condições atuais.
“O ambiente externo é apenas parte da explicação. No Brasil, a percepção mudou sobretudo porque aumentaram as dúvidas sobre a sustentabilidade da dívida pública. Com dívida elevada, despesas obrigatórias crescendo de forma estrutural e juros reais altos, cumprir metas fiscais de curto prazo não é suficiente se essas metas não estabilizam a relação dívida/PIB. O prêmio fiscal acaba aparecendo nos juros longos, no câmbio e nas expectativas de inflação e limita o espaço para uma queda mais rápida da Selic”, diz a economista.
Copom indica que vai ser preciso manter os juros elevados por mais tempo
Juros altos
🔎A taxa de juros é definida pelo Banco Central com base no sistema de metas de inflação. O BC fixa a Selic olhando para frente, tendo por base as estimativas para o comportamento dos preços nos próximos anos.
Se as projeções estão em linha com as metas, pode manter ou baixar os juros. Se estão acima, a saída é elevar a taxa básica.
➡️A autoridade monetária esclarece, em sua página na internet, que a taxa básica da economia, a Selic, é de curto prazo.
Analistas observam que as taxas de juros negociadas no mercado para prazos mais longos (que servem de base para a venda de títulos públicos) reflete as expectativas dos agentes econômicos para gastos públicos e atividade, entre outros, e, consequentemente, para a inflação.
💰Juros altos têm consequências na economia e nas contas públicas. Eles tendem a frear o crédito, que fica mais caro, o consumo, o ritmo de atividade e o crescimento do emprego. Ao mesmo tempo, elevam as despesas com juros do setor público e pressionam o endividamento.
Trajetória da Selic, a taxa básica de juros, após decisão de novembro de 2026
Arte/g1
Recomendações
▶️Para romper a atual dinâmica de pressão sobre a inflação e sobre endividamento público, possibilitando corte da Selic e da curva no mercado futuro, economistas e organismos financeiros internacionais avaliam que é preciso uma melhora das contas públicas — que registram déficits sucessivos há anos.
▶️O mercado financeiro é crítico da estratégia do governo federal do terceiro mandato de Lula de aumentar impostos para tentar reequilibrar as contas públicas, ao mesmo tempo que eleva gastos. Analistas pedem ênfase maior em cortes de despesas para que os juros possam recuar de forma sustentável no país, e conter a dívida pública.
“O ponto central é atacar os mecanismos que fazem a despesa obrigatória crescer automaticamente, em especial as regras de indexação e vinculação. Isso inclui rever a indexação de benefícios previdenciários e assistenciais ao salário mínimo, substituindo-a por uma referência compatível com a preservação do poder de compra, além de rever outras vinculações que fazem o gasto crescer de forma independente da situação fiscal”, afirma Srour.
Ela defendeu, ainda, a revisão de benefícios fiscais “sem preservar exceções apenas porque determinados benefícios já existem há muito tempo ou têm grupos organizados em sua defesa”.
Segundo Srour, também é preciso redesenhar e “melhorar a focalização” dos programas sociais, além de rever o MEI, o Simples Nacional e demais regimes especiais — preservando a formalização e a simplificação, mas reduzindo subsídios mal calibrados, distorções e tratamentos favorecidos sem justificativa econômica.
Economistas defendem o redesenho de programas como o MEI e o Simples Nacional
Divulgação/Sebrae
Pacote fiscal do governo
Para Bittencourt, melhorar a percepção do mercado financeiro passa pelo governo sinalizar maior disposição de sincronizar a política fiscal com a política monetária. Para isso, é necessário “mostrar compromisso com um ajuste nas contas que enderece a questão da sustentabilidade da dívida, retirando assim prêmio de risco da curva de juros”.
Ele avaliou, ainda, que o pacote fiscal apresentado nesta semana ao Congresso Nacional inclui uma parte de ajuste permanente mais significativa, mas que não é uma mudança em relação à estratégia adotada até agora. Na prática, o foco permanece no aumento de receita, com um ajuste “bem menos significativo” pelo lado da despesa, acabando em 2030.
Daniel Sousa diz que medidas do ajuste fiscal são ‘insuficientes’
“Dado que a ajuda significativa para a melhora do primário não é uma mudança de estratégia, e a novidade no lado da despesa não traz contribuições significativas neste momento, não vejo o mercado mudando significativamente a visão sobre a taxa de juros ao longo do mandato”, concluiu Bittencourt, do ASA.
Solange Srour concorda que o pacote não muda a trajetória fiscal, que é o que define os juros de curto e médio prazo. Segundo ela, o “mercado olha para a frente e enxerga uma dívida que continua crescendo rapidamente, sem âncora crível”.
“A PEC que promete lidar de alguma forma com gastos obrigatórios e com limites às despesas fora do teto ainda não foi apresentada e assim não consigo avaliar se trará um choque de credibilidade suficiente para trazer os juros de fato para patamares mais baixos. Isso só ocorreria, no meu entender, com mudanças estruturais no gasto obrigatório, não com medidas que aumentem receitas ou a base de gastos passível de contingenciamento”, concluiu a economista.

O Idecon é um Instituto que caminha por meio de muito trabalho, ofertando serviços em busca do Equilíbrio e Harmonia nas Relações de Consumo.
Downloads
- Convenção Coletiva
- Certificado Boas Praticas
- Código de Defesa
- Pesquisas
Entre em Contato
- Telefone: (11) 2408-8400
- Email: contato@idencon.org
- Rua José Triglia, n°27 – Vila das Palmeiras Guarulhos - SP